

CIRCULARES A ASOCIADOS 2026
(42/DG/2026) NUEVO CAPÍTULO X DEL MECANISMO DE CONTROL DE LAS DEDUCCIONES AUTORIZADAS Y DE LAS PÉRDIDAS FISCALES.
Circular No. 42/DG/2026
Contenido: NUEVO CAPÍTULO X DEL MECANISMO DE CONTROL DE LAS DEDUCCIONES AUTORIZADAS Y DE LAS PÉRDIDAS FISCALES.
Anexos: Anexo 1 Comentarios Capítulo X, Anexo 2 Capítulo X Reforma Fiscal y Publicación del DOF.
Estimados Asociados:
Este día, 13 de noviembre de 2026, se publicó en el Diario Oficial de la Federación, el DECRETO por el que se reforman, adicionan y derogan diversas disposiciones de la Ley del Impuesto sobre la Renta y se expiden disposiciones de vigencia transitoria, el cual incluye un nuevo Capítulo X “DEL MECANISMO DE CONTROL DE LAS DEDUCCIONES AUTORIZADAS Y DE LAS PÉRDIDAS FISCALES”, de vital importancia para los negocios de nuestros afiliados.
Esta reforma a la Ley del Impuesto sobre la Renta modifica la determinación del ISR para las personas morales con ingresos acumulables superiores a $50 millones. No eleva la tasa del impuesto; su efecto proviene de limitar la aplicación de deducciones y pérdidas fiscales y, específicamente para 2027, de ajustar la mecánica de los pagos provisionales.
El nuevo Capítulo X establece un mecanismo de control de las deducciones autorizadas. Cuando éstas sean iguales o inferiores al 96.67% de los ingresos acumulables, sólo podrá disminuirse en el ejercicio el 99% de su monto. Si exceden ese porcentaje, la deducción máxima quedará limitada al 96.67% de los ingresos
Lo que hacen en forma práctica es quitar la deducción del 1% a las empresas que tiene un porcentaje de utilidad fiscal superior al 3% sobre sus ingresos acumulables, y a las que tienen una utilidad inferior les van a limitar sus deducciones al 96.67% de sus ingresos .
Se trata de dos supuestos distintos; el primero difiere el 1% de las deducciones autorizadas; en el segundo se fija un límite directamente relacionado con los ingresos acumulables. En ambos puede quedar una cantidad pendiente de aplicar, aun cuando corresponda a una deducción autorizada para efectos del ISR.
Esas cantidades no se pierden, podrán disminuirse, actualizadas, durante los veinte ejercicios siguientes, aunque volverán a quedar sujetas a los límites del propio mecanismo. Tampoco tendrán el carácter de pérdidas fiscales: constituyen un saldo distinto cuyo derecho a disminución será personal del contribuyente y no podrá transmitirse, incluso mediante fusión o escisión.
La reforma incorpora, además, una restricción a las pérdidas fiscales en los pagos provisionales. Las pérdidas pendientes de ejercicios anteriores sólo podrán disminuirse hasta por un monto equivalente al 50% de la utilidad fiscal determinada conforme al artículo 14. Una empresa podrá, por tanto, tener pérdidas suficientes para absorber esa utilidad y no utilizarlas en su totalidad para reducir el anticipo de ISR.
Para 2027 habrá una regla adicional. Las disposiciones transitorias obligan a las personas morales que en su última declaración anual presentada hayan obtenido ingresos acumulables superiores a $50 millones a ajustar el coeficiente de utilidad utilizado en sus pagos provisionales. Si las deducciones autorizadas fueron iguales o inferiores al 96.67% de los ingresos, el coeficiente se multiplicará por 1.0658; si superaron ese nivel, se aplicará el factor de 2.6162.
La combinación de las reglas es lo que puede resultar más relevante. El coeficiente ajustado se utilizará primero para determinar la utilidad fiscal del pago provisional; después, las pérdidas fiscales que podrían disminuirla estarán sujetas al límite de 50%. En los contribuyentes que se ubiquen en ambos supuestos, una regla incrementará la base estimada del anticipo y la otra limitará su reducción mediante pérdidas.
El propósito de la reforma es fortalecer la base del ISR frente al uso de deducciones improcedentes, operaciones sin sustancia económica y estrategias fiscales agresivas. La discusión surge porque el mecanismo descansa en parámetros generales y no en las circunstancias que explican el nivel de deducciones o las pérdidas de cada contribuyente.
Sobre el impacto de la reforma fiscal en el sector.
La Reforma afecta al 100% de los contribuyentes, sin embargo lo hará en forma más significativa a aquellos contribuyentes que tengan bajos porcentajes de utilidad sobre sus ventas.
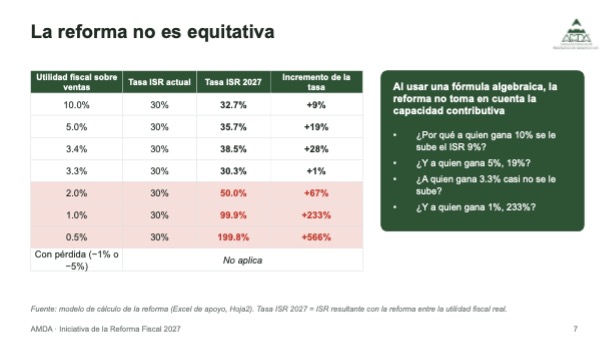
La reforma genera efectos que pueden ser muy altos para el sector de la distribución de automotores que representa la AMDA por la limitante a las deducciones. Sus asociados son distribuidores de vehículos fabricados por las plantas automotoras, por lo mismo, venden el producto de un tercero y sus porcentajes de utilidad sobre la venta son mínimos (entre el 1% y el 5% del importe de la venta).
Aclaramos: Los negocios no son malos, ventas con un bajo margen de utilidad fiscal pero con un buen volumen pueden lograr las utilidades que requiere la empresa.
Esta reforma es inequitativa, el quitar el 1% de las deducciones no afecta en forma igual a un contribuyente con altos márgenes de utilidad fiscal que a uno con márgenes pequeños, como es el caso de nuestro sector.
Lo anterior se puede ver en el siguiente cuadro:
Los distribuidores automotores no son los únicos seriamente afectados. Lo son otros sectores que distribuyen productos de terceros y que se manejan con márgenes de utilidad fiscal bajos sobre las ventas que realizan .
El efecto deja entonces de ser exclusivamente tributario, puesto que el diferimiento de deducciones aumenta el ISR corriente y la nueva mecánica de pagos provisionales puede adelantar una mayor cantidad de impuesto durante 2027.
Para el ejercicio 2027 no bastará con proyectar el ISR del ejercicio; las empresas comprendidas en sus supuestos tendrán que incorporar en la proyección de tesorería el impuesto que deberán anticipar y, especialmente, el costo financiero de mantener esos recursos fuera del capital de trabajo.
Para cualquier aclaración o comentario sobre el particular, AMDA está a tus órdenes en los teléfonos 55 36 88 36 50 ext. 140, 142, 143 y 144 o directamente con:
Mtra. Laura Azucena Méndez Funes lmendezf@amda.mx
Lic. Mariana Ordoñez Aparicio mordoneza@amda.mx
Lic. Itzel Fernanda Martínez Segura imartinezs@amda.mx
Ana Luisa Mayén Vargas avargasm@amda.mx
